
Massive Verluste setzen Schweinehalter unter Druck – katastrophale wirtschaftliche Situation
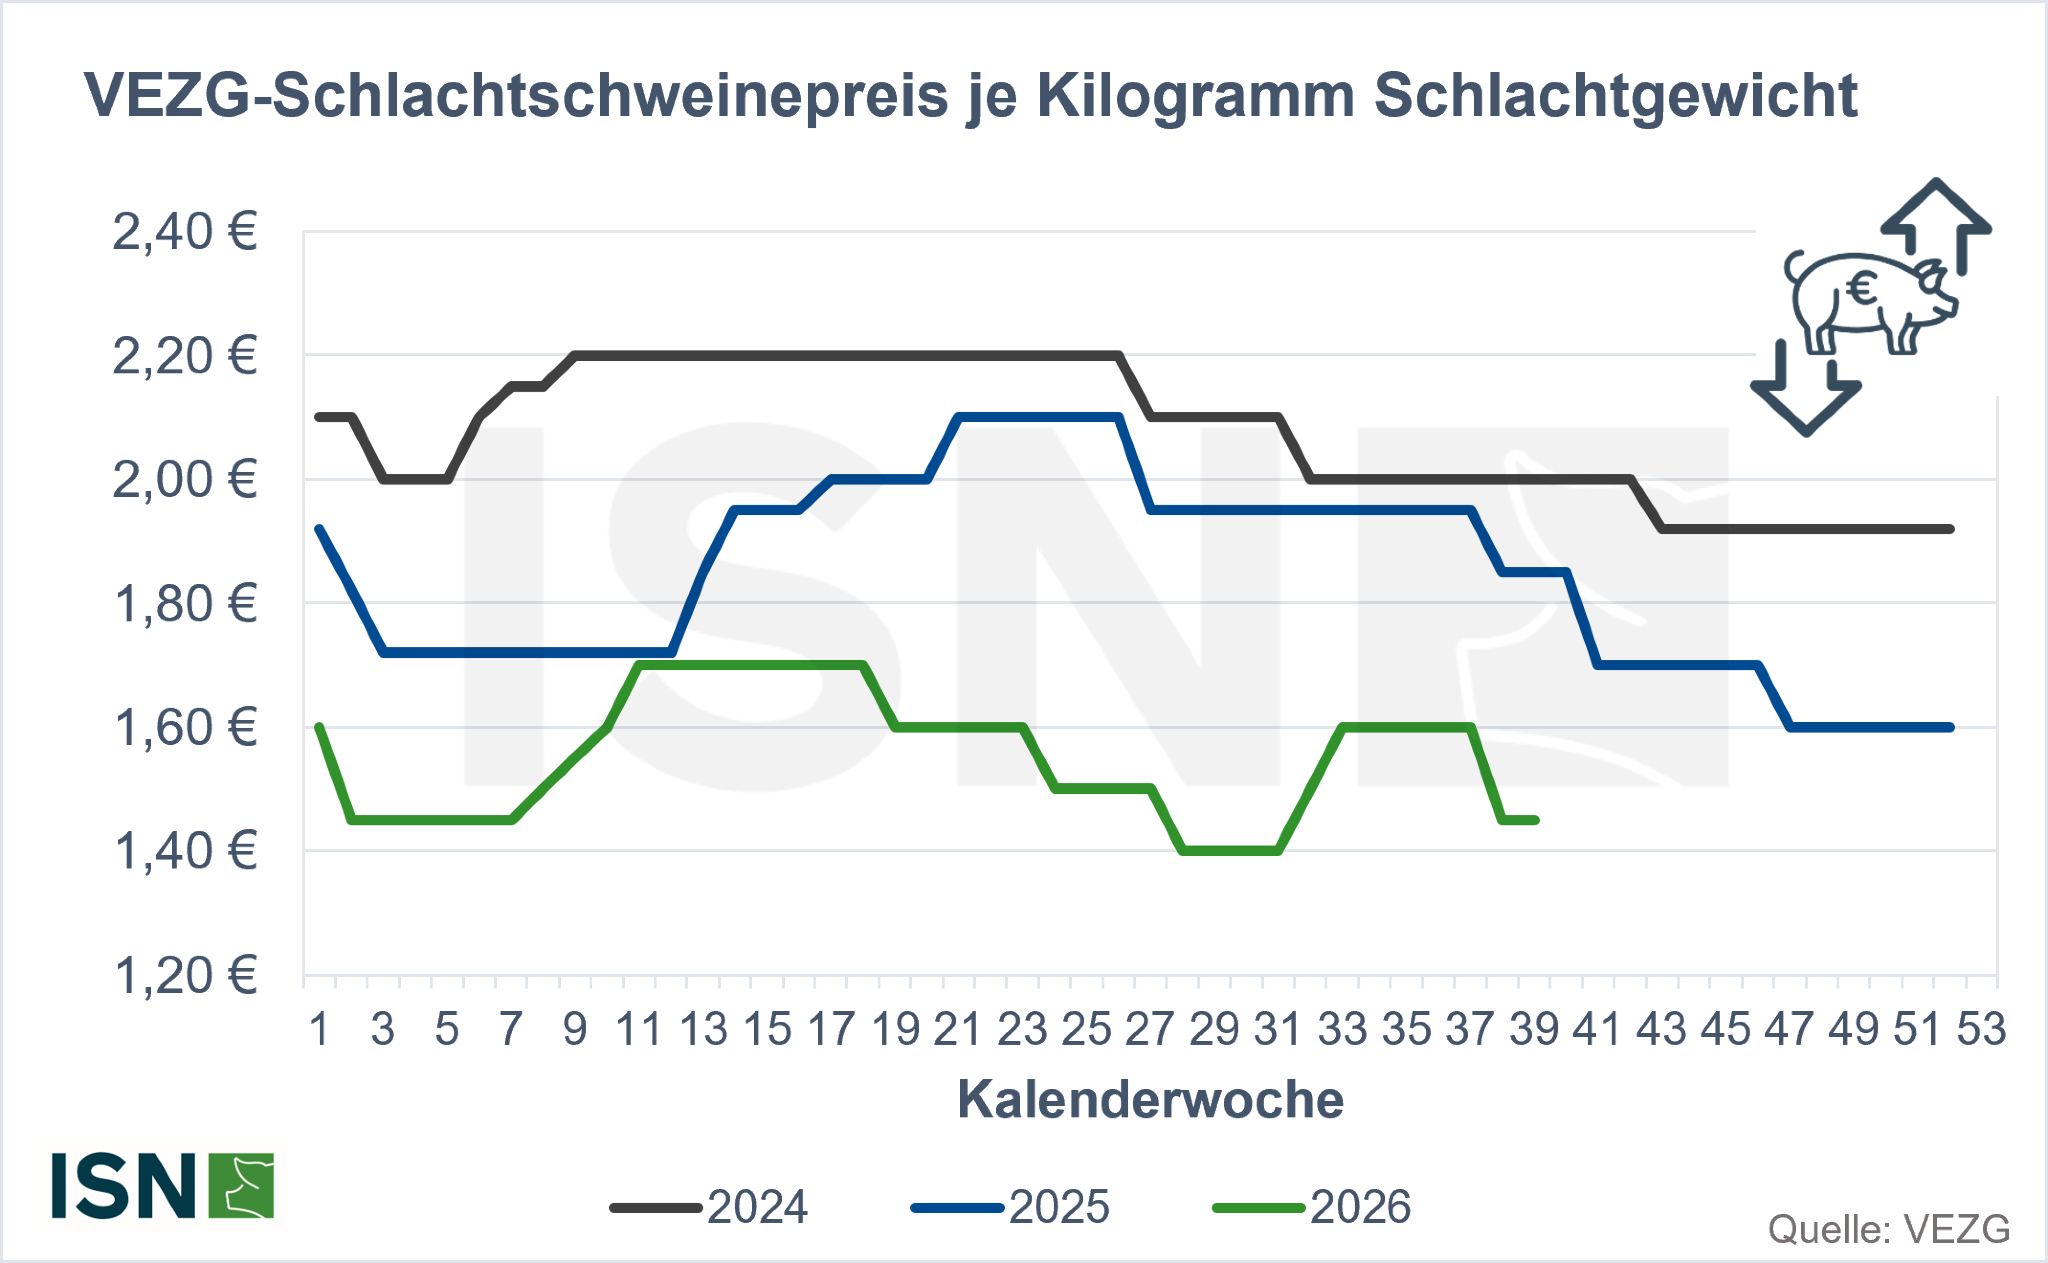
Die VEZG-Notierung für Schlachtschweine liegt mit 1,45 €/kg SG auf einem äußerst niedrigem Niveau ©ISN
Die VEZG-Notierung für Schlachtschweine blieb bei der gestrigen Notierungsfindung weiterhin bei 1,45 Euro je Kilogramm Schlachtgewicht. Damit verharrt der Preis nach dem deutlichen Absturz um 15 Cent/kg SG in der vergangenen Woche auf äußerst niedrigem Niveau für die Schweinehalter.
Zur Deckung der Vollkosten in Ferkelerzeugung und Schweinemast wären derzeit eigentlich mehr als 2,00 Euro je Kilogramm Schlachtgewicht erforderlich. Pro Schwein fehlen damit aktuell gut 55 Euro. Bei rund 900.000 Schweineschlachtungen pro Woche (Schlachtungen der bei der Bundesanstalt für Landwirtschaft und Ernährung meldepflichtigen Schlachtbetriebe zuzüglich Schlachtungen der nicht meldepflichtigen Schlachtbetriebe und überschweren Schweinen = Gesamtschlachtungen in Deutschland) bedeutet das für die deutschen Schweinehalter einen Verlust von knapp 50 Millionen Euro pro Woche.
Schwache Nachfrage und schwieriger europäischer Markt
Für das saisonal zum Herbst hin wieder leicht ansteigende Schlachtschweineaufkommen stehen derzeit nur beschränkte Absatzmöglichkeiten zur Verfügung. Beim Fleischeinkauf im Lebensmitteleinzelhandel macht sich zunehmend bemerkbar, dass die Budgets vieler Haushalte bereits früher im Monatsverlauf ausgeschöpft sind als bisher. Entsprechend wird zurückhaltender eingekauft – stärker aktionsbezogen und mit einer Verschiebung zu günstigeren Produkten. Zusätzlich schwächelt der Absatz im Außer-Haus-Bereich, da Gastronomie und Hotellerie unter hohen Kosten und einer zurückhaltenden Nachfrage leiden.
Auf dem europäischen Schweinemarkt verschärft die umfangreiche Versorgungslage innerhalb der EU den Preisdruck. Vor allem zusätzliche spanische Mengen belasten weiterhin den Binnenmarkt, weil Spanien aufgrund eingeschränkter Drittlandsexporte mehr Schweinefleisch innerhalb Europas absetzen muss. Dadurch nimmt der Wettbewerb auf den für Deutschland besonders wichtigen EU-Absatzmärkten weiter zu.
Auch die Vermarktung von Schweinefleisch in die Drittlandsmärkte bleibt schwierig. Europäische Anbieter konkurrieren dort mit kostengünstigerem Schweinefleisch beispielsweise aus den USA und Brasilien. Gleichzeitig bleibt die Nachfrage aus Asien, insbesondere aus China, schwach.
Außergewöhnliche Verlustsituation
Die aktuelle Marktsituation ist in ihrer Dauer und ihrem Ausmaß außergewöhnlich. Sie erinnert an die massive Preiskrise während der Corona-Pandemie. Damals gerieten die Schweinepreise durch coronabedingte Marktverwerfungen zwar noch stärker unter Druck. Allerdings lag das allgemeine Kostenniveau auch deutlich niedriger als heute. Unter dem Strich bewegten sich die Verluste sowohl damals als auch heute in einer Größenordnung von 50 bis 60 Euro je Schwein.
Ein wesentlicher Unterschied besteht darin, dass viele Betriebe während der Corona-Krise zumindest teilweise auf Überbrückungshilfen zurückgreifen konnten. Eine vergleichbare Unterstützung gibt es heute nicht.
Steigende Kosten verschärfen die Liquiditätsprobleme
Die Kosten sind inzwischen in nahezu allen Bereichen gestiegen – bei Personal, Energie, Tierarzt, Bau und Instandhaltung. Besonders die höheren Energie- und Kraftstoffpreise belasten die Betriebe zusätzlich. Auch vor- und nachgelagerte Bereiche wie Viehhandel und Schlachtunternehmen kämpfen mit steigenden Energiekosten und geben diese teilweise über höhere Transport- oder Logistikpauschalen an die Landwirtschaft weiter. Zuletzt waren auch wieder Preissteigerungen beim wichtigsten Kostenblock – nämlich beim Futter – zu beobachten.
Damit treffen steigende Kosten auf Erlöse, die bereits seit Monaten deutlich unter dem Gesamtkostenniveau liegen. Die aktuelle Entwicklung ist deshalb keine vorübergehende Preisdelle, sondern eine außergewöhnliche und existenzbedrohende Belastung für die Schweinehaltung und die gesamte heimische Wertschöpfungskette.
